كيف تبني صندوق طوارئ إذا كان دخلك غير ثابت؟ خطة عملية بالأرقام
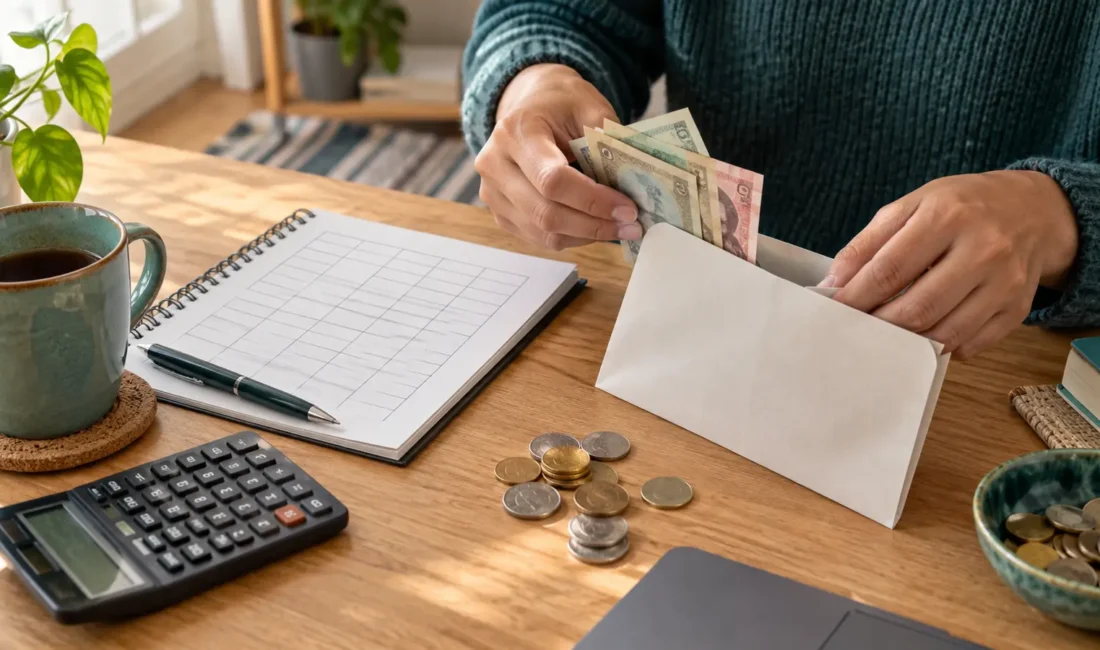
الإجابة السريعة: إذا كان دخلك غير ثابت، لا تربط الادخار بمبلغ شهري جامد. احسب «ميزانية البقاء» التي تغطي السكن والطعام والمرافق والنقل والدواء والالتزامات الأساسية، ثم ادخر نسبة من كل دفعة تصل إليك. ابدأ بهدف صغير يساوي أسبوعين من النفقات، ثم شهراً، ثم وسّع الصندوق تدريجياً إلى المدة التي تناسب تقلب دخلك ومسؤولياتك.
لتحديد المصروفات الأساسية من سجل دخلك، راجع طريقة وضع ميزانية عندما يكون الدخل غير ثابت.
لماذا يحتاج صاحب الدخل المتغير إلى طريقة مختلفة؟
الموظف ذو الراتب المنتظم يعرف تقريباً متى يصل المال وكم سيكون. أما العامل الحر أو صاحب العمولة أو المشروع الموسمي فقد يمر بشهر قوي يليه شهر ضعيف. المشكلة ليست فقط في متوسط الدخل، بل في توقيته. لذلك تفشل ميزانية مبنية على «راتب افتراضي» عندما تتأخر فاتورة عميل أو ينخفض الطلب.
صندوق الطوارئ ليس حساباً لتحقيق عائد سريع، بل حاجز يمنعك من بيع أصل أو استخدام دين مرتفع التكلفة بسبب عطل سيارة أو علاج عاجل أو توقف عمل. يجب أن يكون منفصلاً، واضح الغرض، وسهل الوصول عند الحاجة الحقيقية من دون أن يكون في متناول الإنفاق اليومي.
الخطوة 1: احسب ميزانية البقاء
راجع آخر 3 إلى 6 أشهر، ثم اجمع المصروفات التي لا يمكنك إيقافها بسرعة: الإيجار أو القسط، طعام أساسي، كهرباء وماء واتصال ضروري للعمل، نقل، دواء، تأمين، نفقة، وحد أدنى من الديون. استبعد المطاعم والترفيه والمشتريات الاختيارية والاشتراكات التي يمكن تعليقها.
مثال: إذا كانت أساسياتك 3,200 شهرياً، فهدف الأسبوعين يقارب 1,600، وهدف الشهر 3,200، وهدف 3 أشهر 9,600. هذه ليست وصفة للجميع؛ شخص يعيل أسرة أو يعمل في مجال موسمي قد يحتاج هامشاً أكبر من شخص لديه دخل ثانٍ في المنزل وتأمين واسع.
الخطوة 2: افصل بين مصروف التشغيل والطوارئ
صاحب العمل الحر يواجه مصروفات متوقعة مثل ضريبة أو ترخيص أو استبدال أداة عمل. هذه ليست مفاجآت حقيقية، لذلك الأفضل إنشاء «مخصصات» منفصلة لها. إذا خلطتها بصندوق الطوارئ، سيبدو الصندوق ممتلئاً ثم يختفي في موعد معروف.
- حساب للمصروف اليومي.
- مخصص للضرائب والرسوم إن كانت تنطبق عليك.
- مخصص للمصاريف السنوية والصيانة المتوقعة.
- صندوق طوارئ للأحداث غير المتوقعة أو انقطاع الدخل.
الخطوة 3: ادخر نسبة من كل دفعة
اختر نسبة قابلة للاستمرار، مثل 5% في البداية، وحوّلها لحظة وصول الدفعة قبل توزيع الباقي. في الأشهر القوية ارفع النسبة أو حوّل جزءاً من الزيادة. إذا كانت لديك دفعة 4,000 وأنت تعتمد 8%، ينتقل 320 مباشرة إلى الصندوق. دفعة 1,500 تضيف 120. بهذه الطريقة يتكيف الادخار مع الواقع.
يمكنك اعتماد قاعدة متدرجة: 5% من كل دخل حتى تصل إلى أسبوعين، ثم 8% حتى شهر، ثم 10% أو نسبة أقل ثابتة للوصول إلى الهدف الأكبر. المهم أن تكون القاعدة مكتوبة وبسيطة، لا أن تعيد التفاوض مع نفسك عند كل دفعة.
الخطوة 4: اصنع لنفسك راتباً
عندما يتوفر رصيد كافٍ، اجعل الدخل يدخل إلى حساب استقبال، ثم حوّل مبلغاً أسبوعياً أو نصف شهري إلى حساب الإنفاق. هذا لا يجعل الإيراد منتظماً، لكنه يجعل قراراتك أكثر هدوءاً. احسب «راتبك» من مستوى محافظ، لا من أفضل شهر في السنة.
إذا كان متوسط دخلك 5,000 لكن بعض الأشهر تنخفض إلى 3,500، فلا تبنِ التزامات ثابتة على 5,000. اختيار مستوى قريب من الشهور الضعيفة يترك الفائض في حساب الاستقبال حتى يمتص التأخير القادم.
أين تحفظ صندوق الطوارئ؟
ابحث عن مكان آمن، منفصل، سائل، ورسومه منخفضة. سهولة الوصول لا تعني أن يكون في محفظة الدفع اليومية. قد يكون حساب توفير منفصلاً مناسباً إذا كان التحويل منه واضحاً ولا يعرضك لخسارة أصلية أو انتظار طويل. قارن حماية الودائع والرسوم وشروط السحب في بلدك.
الأصول شديدة التقلب لا تناسب الجزء الذي قد تحتاجه غداً؛ اضطرارك للبيع عند هبوط السعر يحول الطارئ إلى خسارتين. ويمكن استثمار المال فوق هدف الطوارئ وفق خطتك وقدرتك على تحمل المخاطر، لكن لا تخلط الوظيفتين.
ما الذي يُعد طارئاً؟
اكتب القاعدة قبل حدوث الأزمة. الطارئ عادة غير متوقع، ضروري، وعاجل: علاج غير مغطى، إصلاح أساسي للسيارة المستخدمة للعمل، تسرب منزلي، أو انقطاع دخل. أما هدية موسمية أو رحلة أو ترقية هاتف فهي مصروفات يمكن التخطيط لها.
اسأل 3 أسئلة: هل لم أكن أعرف موعده؟ هل عدم دفعه الآن يسبب ضرراً حقيقياً؟ هل توجد طريقة أقل تكلفة؟ إذا كانت الإجابات نعم، فالسحب أقرب إلى غرض الصندوق.
ماذا عن الديون؟
لا يلزم أن تختار دائماً بين ادخار كل شيء أو سداد كل شيء. وجود وسادة صغيرة قد يمنع ديناً جديداً عند أول عطل، بينما تكلف بعض الديون فائدة مرتفعة. ابدأ بهدف أولي صغير، ادفع الحدود المطلوبة في وقتها، ثم وزع الفائض بين الدين الأعلى تكلفة والصندوق وفق وضعك. إذا كنت معرضاً لفقد السكن أو خدمة أساسية، تكون الأولوية للحماية الفورية والتواصل مع الجهة الدائنة مبكراً.
خطة 90 يوماً
- الأسبوع 1: احسب ميزانية البقاء وافتح مساحة منفصلة للصندوق.
- الأسبوع 2: اختر نسبة التحويل وسجّلها.
- الأسابيع 3–4: ألغِ رسماً أو اشتراكاً ضعيف القيمة وحوّل وفره.
- الشهر 2: وجّه جزءاً من أي دفعة فوق المستوى المعتاد إلى الهدف.
- الشهر 3: راجع متوسط الدخل والنفقات وعدّل النسبة، لا الهدف عند كل تعثر.
إذا بدأت من صفر، فالانتصار الأول ليس 6 أشهر من النفقات، بل أول مبلغ يمنعك من الاستدانة في مشكلة صغيرة. سجّل التقدم بنسبة من هدفك، لأن الرقم المطلق قد يبدو بعيداً.
كيف تتصرف بعد السحب؟
استخدم الصندوق بلا شعور بالذنب إذا تحقق شرط الطوارئ، ثم اكتب مقدار السحب وسببه. أوقف مؤقتاً المصروف المرن، وأعد نسبة التحويل من أول دفعة جديدة. لا تحاول تعويض كل المبلغ في أسبوع إذا كان ذلك سيعيدك إلى الدين.
راجع الصندوق كل 6 أشهر أو بعد تغير كبير، مثل انتقال منزل أو ولادة طفل أو فقد عميل رئيسي. لا تحتاج إلى تعديل الهدف مع كل فاتورة صغيرة، لكن تغير المصروفات الأساسية يستحق إعادة الحساب. وإذا تجاوز الرصيد هدفك بوضوح، قرر مسبقاً أين يذهب الفائض: سداد دين، هدف قريب، أو استثمار طويل الأجل يناسبك.
أسئلة شائعة
كم يجب أن يكون صندوق الطوارئ؟
لا يوجد رقم واحد. ابدأ بهدف صغير، ثم اربطه بنفقاتك الأساسية ومدى تقلب دخلك وعدد المعالين وتوفر التأمين ومصادر الدخل البديلة.
هل أدخر إذا كان دخلي منخفضاً؟
حتى نسبة صغيرة تبني عادة ونقطة بداية. ركز بالتوازي على خفض الرسوم الثابتة وزيادة الدخل، ولا تجعل الادخار يهدد طعاماً أو دواءً أو سكناً.
هل أضع الصندوق في حساب واحد مع الضرائب؟
الأفضل الفصل، لأن الضريبة التزام متوقع وليست طارئاً. الفصل يمنعك من عد المال نفسه مرتين.
هل أستخدمه لتطوير عملي؟
تطوير العمل استثمار مخطط له. أنشئ له مخصصاً منفصلاً، إلا إذا كان إصلاح أداة أساسية عاجلاً لمنع توقف الدخل وتنطبق عليه قواعدك المكتوبة.
الخلاصة: نجاح صندوق الطوارئ مع الدخل غير الثابت يعتمد على نظام مرن: ميزانية بقاء واقعية، نسبة من كل دفعة، حساب منفصل، وتعريف واضح للطوارئ. ابدأ صغيراً واترك القاعدة تعمل مع الأشهر القوية والضعيفة.
من نفس القسم
 هول ووودفورد يفوزان بنوبل الاقتصاد 2026.. ما الأبحاث التي كُرّمت؟
 ناسداك وأسهم الذكاء الاصطناعي: لماذا لا يروي المؤشر القصة كاملة؟
 دفعت لمحتال أو أرسلت بياناتك؟ هذه الخطوات الأولى قد تقلل الخسارة
 التضخم في دول منظمة التعاون الاقتصادي والتنمية يبلغ 4.3% في أغسطس 2026.. كيف تقرأ أثر الطاقة على ميزانية الأسرة؟

التعليقات (0)
لا توجد تعليقات بعد. كن أول من يشارك برأيه.
لإضافة تعليق، يرجى تسجيل الدخول أو إنشاء حساب. يمكنك قراءة التعليقات دون تسجيل الدخول.