خُصم المبلغ مرتين من بطاقتك؟ الفرق بين الحجز المعلق والدفع المكرر وما تفعله
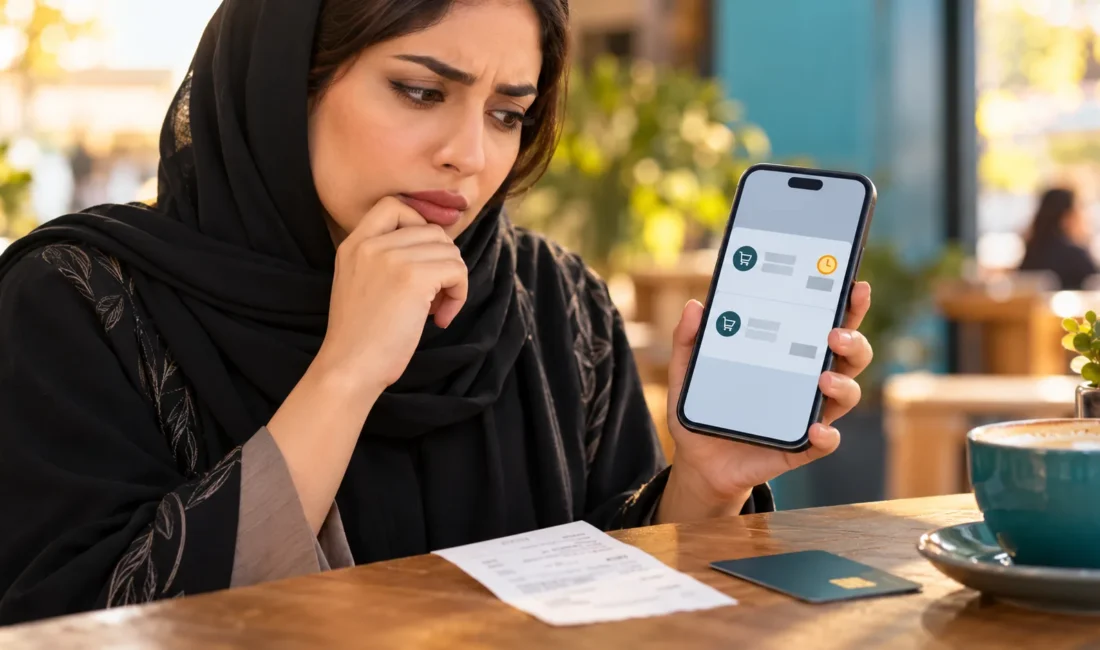
اشتريت شيئاً مرة واحدة، ثم رأيت مبلغين متشابهين في تطبيق البنك.
قد تكون دفعة مكررة فعلاً، وقد يكون أحد السطرين حجزاً مؤقتاً لم يُسوَّ بعد.
الفرق مهم: الحجز يقيّد الرصيد المتاح مؤقتاً، أما الخصم المكتمل فيظهر ضمن المعاملات النهائية أو كشف الحساب.
قبل تقديم اعتراض أو إعادة الدفع، افحص حالة العمليتين واحتفظ بإيصال الشراء.
هذا الدليل يوضح ما تفعله في كل حالة، من دون افتراض أن إجراءات البنوك ومواعيدها متماثلة في كل بلد.
افتح تفاصيل العمليتين في تطبيق البنك. إذا كانت إحداهما «معلقة» والأخرى «مكتملة»، فقد يكون المبلغ المعلق تفويضاً مؤقتاً؛ اسأل البنك عن حالته إذا طال أو أثّر في رصيدك. إذا أصبحت العمليتان مكتملتين لنفس الشراء، اطلب تصحيحاً من التاجر وأبلغ البنك وفق قناة الاعتراض الرسمية. إذا لم تتعرف على أي عملية، اتصل بالبنك فوراً وأمّن البطاقة.
لماذا يظهر المبلغ مرتين بعد عملية شراء واحدة؟
عند دفع ثمن سلعة أو خدمة، قد يطلب التاجر تفويضاً من جهة إصدار البطاقة للتحقق من إمكان الدفع.
يظهر التفويض لدى بعض البنوك كعملية معلقة أو مبلغ محجوز، ثم تتحول العملية إلى مبلغ نهائي حين يطالب التاجر به.
في بعض التطبيقات، قد ترى الحجز والتسوية النهائية معاً فترة قصيرة فيبدو الأمر كأنه خصمان.
تشيع الحجوزات المسبقة في الفنادق ومحطات الوقود وتأجير السيارات، وقد يختلف المبلغ النهائي عن مبلغ التفويض الأول.
وقد يحدث خصم حقيقي مرتين إذا مرر التاجر البطاقة مرتين أو أعدت المحاولة بعد رسالة خطأ بينما نجحت المحاولة الأولى.
كيف تميز بين الحجز المعلق والخصم المكرر؟
- افتح كل عملية على حدة واقرأ حالتها: معلقة أو قيد المعالجة أو مكتملة، بحسب مصطلحات بنكك.
- قارن اسم التاجر، المبلغ، التاريخ، والمرجع إن ظهر، مع الإيصال ورسالة تأكيد الطلب.
- افحص كشف الحساب أو قائمة العمليات المكتملة، ولا تعتمد على إشعاري الدفع وحدهما.
- اسأل التاجر هل لديه طلب واحد ودفع واحد، أم طلبان أو عمليتا تحصيل.
- إذا لم تتضح الحالة، اسأل البنك هل السطر الثاني تفويض محجوز أم عملية مستوفاة فعلياً، ومتى يُتوقع تحديثه.
مثال بسيط: دفعت 100 مقابل طلب واحد، فظهر سطر بقيمة 100 «معلق» وسطر آخر بقيمة 100 «مكتمل».
قد يختفي السطر المعلق بعد التسوية، لكن لا يمكن الجزم بذلك من لقطة شاشة وحدها؛ البنك المصدر للبطاقة هو الأقدر على تحديد حالة التفويض.
أما إذا ظهر السطران «مكتملين» في كشف الحساب للطلب نفسه، فهذه قرينة أقوى على وجود تحصيل مكرر يحتاج إلى تصحيح أو اعتراض.
متى تنتظر، ومتى تتواصل فوراً؟
إذا كانت العملية الثانية معلقة وتعرف التاجر والشراء، راقب تحديثها واسأل البنك عن موعد فك الحجز في حال احتجت إلى الرصيد أو تأخر التحديث.
مدة الحجز ليست رقماً موحداً لكل البطاقات والبنوك والتجار، فلا تفترض أن كل عملية ستزول خلال يوم واحد أو مدة محددة منشورة لمصرف آخر.
إذا كان المبلغان مكتملين، أو نفى التاجر وجود حجز، أو استمر تأثير العملية المعلقة على أموالك خلاف ما يوضحه البنك، فابدأ التواصل ولا تؤجل جمع الأدلة.
أما إذا لم تشترِ من التاجر أصلاً، فلا تعامل العملية كخطأ تقني بسيط؛ أبلغ البنك فوراً عبر التطبيق الرسمي أو الرقم الموجود على البطاقة، واسأل عن إيقاف البطاقة أو استبدالها.
ماذا تفعل إذا خُصم المبلغ مرتين فعلاً؟
- احتفظ بإيصال الشراء، ورقم الطلب، وصورة من تفاصيل العمليتين مع إخفاء رقم البطاقة الكامل.
- تواصل مع التاجر من قناته الرسمية واطلب إلغاء عملية التحصيل الثانية أو رد المبلغ، مع رقم مرجعي للطلب.
- أبلغ البنك بالمشكلة واطلب تحديد نوع البلاغ المناسب: استفسار عن حجز، أو اعتراض على معاملة مكررة، أو بلاغ عملية غير مصرح بها.
- قدم للبنك التاريخ والمبلغ واسم التاجر وسبب اعتقادك بأن الشراء تم مرة واحدة، وأرفق الإيصال ورد التاجر إذا طلبه.
- احتفظ برقم البلاغ وتاريخ تقديمه، وتابع كشف الحساب حتى يظهر التصحيح أو قرار البنك.
التواصل مع التاجر قد يحل الخطأ بسرعة إذا كان لديه عمليتا تحصيل واضحتان، لكن لا تدع انتظار رده يفوت عليك مهلة الاعتراض التي يحددها بنكك أو النظام المعمول به في بلدك.
إذا كان الأمر احتيالاً أو عملية لا تعرفها، ابدأ بالبنك مباشرة حتى يمكنه حماية البطاقة والتحقيق في المعاملة.
هل يكفي أن يكتب التاجر «أعدنا المبلغ»؟
اطلب من التاجر تأكيداً يحدد المبلغ وتاريخ الإلغاء أو الاسترداد والطلب المعني.
ثم راقب كشف البطاقة أو الحساب إلى أن يظهر الأثر الفعلي.
قد يكون ما حدث فك حجز معلّق لا عملية رد مستقلّة؛ لذلك قد يختفي السطر من القائمة بدلاً من ظهور إيداع جديد.
إذا لم يظهر التغيير في الوقت الذي شرحه البنك أو التاجر، استخدم الرقم المرجعي للتصعيد.
هل تتصل بالبنك أم بالتاجر أولاً؟
إذا تعرفت إلى التاجر ووجدت دفعتين مكتملتين لطلب واحد، تواصل مع التاجر لتصحيح الخطأ، وأخطر البنك أيضاً لتعرف طريقة الاعتراض والمهلة.
إذا لم تتعرف إلى العملية، أو اشتبهت في استخدام البطاقة من دون إذنك، فاتصل بالبنك فوراً قبل التاجر.
إذا كانت العملية معلقة، اسأل البنك المصدر للبطاقة عن حالتها؛ فالتطبيق أو شبكة البطاقة قد يعرضان جزءاً من دورة الدفع، بينما لدى البنك تفاصيل حسابك الفعلية.
تؤكد إرشادات بنكية ورسمية أن الخطأ في تحصيل المعاملة أكثر من مرة سبب مشروع لطلب المراجعة، لكن إجراءات الاعتراض تختلف باختلاف الجهة والبلد ونوع البطاقة.
ماذا لو دفعْت نقداً ثم ظهر خصم على البطاقة؟
هذه حالة مختلفة عن الحجز الذي يصاحب دفعاً واحداً بالبطاقة.
احتفظ بالإيصال النقدي وكشف البطاقة، واطلب من التاجر توضيح سبب وجود العملية الإلكترونية أيضاً.
إذا لم تُلغَ أو تُرد، اشرح للبنك أنك سددت بوسيلة أخرى وأرفق إثبات الدفع النقدي.
لا تتخلص من الإيصال لمجرد أن التاجر وعد شفهياً بالتصحيح.
ماذا لو فشلت العملية على الشاشة ثم أعدت الدفع؟
رسالة «فشلت العملية» لدى المتجر أو الموقع لا تحسم وحدها ما إذا وصل التفويض أو التسوية إلى البنك.
قبل المحاولة الثالثة، تحقق من الطلبات لدى التاجر ومن سجل البطاقة، واطلب مساعدة خدمة العملاء إذا ظهر أكثر من حجز أو أكثر من طلب.
قد تكون إحدى العمليتين معلقة وتزول، وقد تكون دفعت مرتين فعلاً؛ حالة السجل النهائي هي ما يوجه الخطوة التالية.
هل يختلف الأمر بين بطاقة الخصم والائتمان؟
نعم من ناحية أثر الحجز والاعتراض على المال المتاح لك، وقد تختلف الحقوق والإجراءات باختلاف البلد وعقد البطاقة.
في بطاقة الخصم قد يقل الرصيد المتاح فور وجود حجز، حتى قبل تحصيل المبلغ نهائياً.
وفي بطاقة الائتمان قد ينخفض الحد المتاح أو تظهر العملية ضمن المعاملات المعلقة قبل كشف الحساب.
إذا كانت لديك فاتورة ائتمان مستحقة أثناء نزاع، اسأل الجهة المصدرة عن المبلغ المطلوب سداده في موعده؛ لا توقف سداد بقية المبالغ الصحيحة من تلقاء نفسك.
كيف تتجنب تكرار المشكلة في الشراء المقبل؟
عند ظهور خطأ في جهاز الدفع، اطلب من التاجر التحقق من نتيجة المحاولة الأولى قبل إعادة تمرير البطاقة.
وفي الشراء الإلكتروني، راجع البريد وصفحة الطلبات وتطبيق البنك قبل الضغط على «ادفع» ثانية.
احتفظ بالإيصال والتنبيهات حتى تستقر العملية في كشف الحساب، خصوصاً في الحجوزات والفنادق والتوصيل.
لا ترسل صورة البطاقة أو رقمها الكامل في محادثة غير آمنة بحجة معالجة المبلغ المكرر؛ استخدم قناة دعم التاجر أو البنك التي وصلت إليها بنفسك.
أسئلة سريعة
هل ظهور عمليتين يعني أن البنك سحب المال مرتين؟
ليس دائماً.
قد يمثل أحد السطرين تفويضاً معلقاً، لكن ظهور عمليتين مكتملتين يستدعي فحصاً وطلب تصحيح.
كم يستغرق اختفاء المبلغ المعلق؟
يعتمد على البنك والتاجر ونوع العملية والبلد.
اسأل جهة إصدار بطاقتك عن الحالة والموعد المتوقع بدلاً من الاعتماد على مدة منشورة لبطاقة أخرى.
هل أستطيع الاعتراض قبل أن تصبح العملية مكتملة؟
تختلف طريقة استقبال البنوك لبلاغات الحجز المعلق عن الاعتراض على مبلغ مكتمل.
أبلغ البنك فوراً بما تراه، ودعه يحدد إن كان سيفتح استفسار تفويض الآن أو اعتراضاً بعد التسوية.
ماذا أقول للبنك باختصار؟
قل: «دفعت مرة واحدة لدى هذا التاجر في هذا التاريخ، وأرى عمليتين بالقيمة نفسها. هل الثانية معلقة أم مكتملة؟ وكيف أسجل اعتراضاً إذا كانت مكررة؟».
إذا لم تقم بأي شراء، قل بوضوح إن العملية غير مصرح بها واطلب حماية البطاقة.
الخلاصة
لا تحكم على الخصم من عدد الإشعارات وحده.
ابدأ بحالة العملية في تطبيق البنك، ثم قارنها بالإيصال والطلب لدى التاجر.
الحجز المعلق يحتاج إلى متابعة وتوضيح موعد فكّه، والتحصيل المكرر يحتاج إلى تصحيح أو اعتراض، والعملية غير المعروفة تحتاج إلى بلاغ فوري لحماية البطاقة.
احتفظ بالأدلة ورقم البلاغ، واتبع مهلة وإجراءات بنكك في بلدك.
من نفس القسم
 هول ووودفورد يفوزان بنوبل الاقتصاد 2026.. ما الأبحاث التي كُرّمت؟
 ناسداك وأسهم الذكاء الاصطناعي: لماذا لا يروي المؤشر القصة كاملة؟
 دفعت لمحتال أو أرسلت بياناتك؟ هذه الخطوات الأولى قد تقلل الخسارة
 التضخم في دول منظمة التعاون الاقتصادي والتنمية يبلغ 4.3% في أغسطس 2026.. كيف تقرأ أثر الطاقة على ميزانية الأسرة؟

التعليقات (0)
لا توجد تعليقات بعد. كن أول من يشارك برأيه.
لإضافة تعليق، يرجى تسجيل الدخول أو إنشاء حساب. يمكنك قراءة التعليقات دون تسجيل الدخول.