اشتر الآن وادفع لاحقًا: كيف تحسب الأقساط قبل الشراء؟
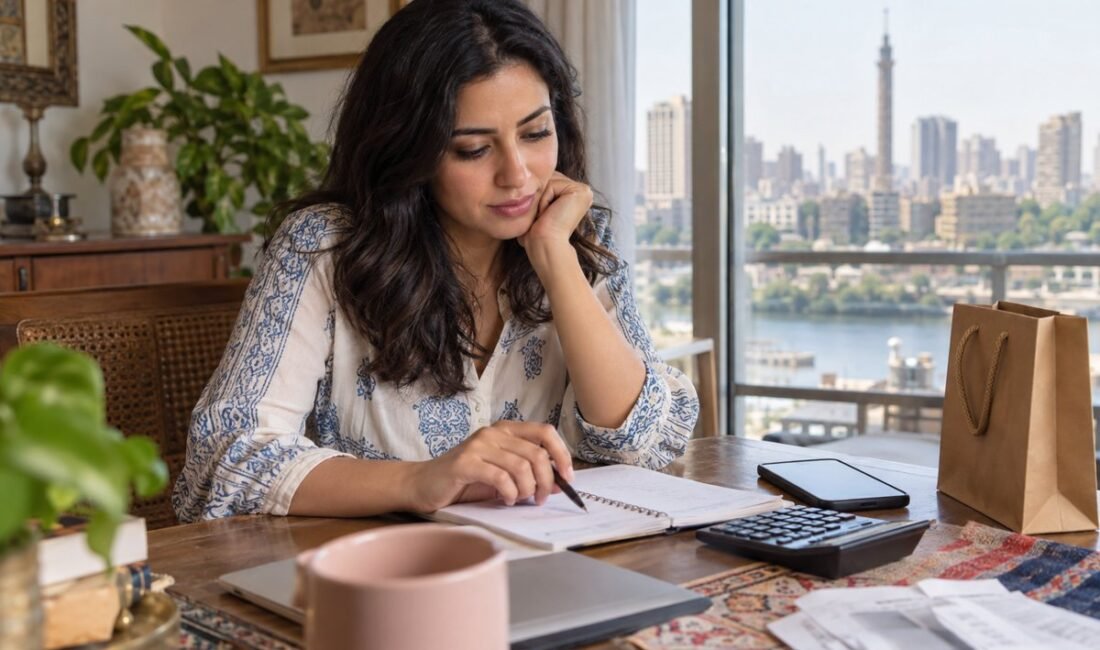
القسط الصغير لا يجيب وحده عن سؤال القدرة على الشراء.
إذا كانت لديك 4 طلبات موزعة على تطبيقات مختلفة، فالرقم المهم هو مجموع ما سيخرج من حسابك في الفترة نفسها، مع مصروفاتك الأساسية.
قبل الضغط على «تأكيد»، احسب التكلفة الكاملة، وسجّل تواريخ السداد، وافحص سياسة التأخير والإرجاع.
تنتشر خيارات اشتر الآن وادفع لاحقًا في التسوق الإلكتروني، لكن الاسم التجاري لا يعني أن الشروط واحدة في الإمارات أو مصر أو بقية الأسواق العربية.
وقد يكون العرض خاليًا من الفائدة مع وجود رسوم أخرى، أو يتغير عدد الدفعات بين مزود وآخر.
لذلك لا تقارن إعلانين بعبارة «بدون فوائد» وحدها، بل بالمبلغ النهائي والالتزامات المكتوبة.
ما الفرق بين سعر السلعة وقيمة القسط؟
في هذا النوع من التمويل تحصل عادة على المشتريات الآن وتدفع قيمتها على دفعات.
تصف هيئة حماية المستهلك المالي الأمريكية نموذجًا شائعًا من 4 دفعات، لكن ذلك وصف لسوقها ومنتجاتها، وليس قاعدة ملزمة لكل مزود عربي.
قد يُطلب جزء من المبلغ عند الشراء، وقد تختلف المدة وشروط الموافقة.
سعر السلعة هو نقطة البداية.
أضف رسوم الخدمة إن وجدت، وتكلفة الشحن، وأي مصروف إلزامي يظهر قبل التأكيد.
افصل الرسوم المؤكدة عن الرسوم المحتملة عند التأخير، حتى تعرف ما ستدفع في المسار الطبيعي وما يمكن أن يحدث إذا تعثر السداد.
لا تعتمد على شاشة المنتج إذا كانت شاشة الدفع تعرض شروطًا إضافية.
مثال: 3 أقساط صغيرة تتحول إلى التزام كبير
افترض أن دخلك المتاح هذا الشهر 5,000 من عملتك المحلية، وأن السكن والطعام والمواصلات والفواتير تحتاج 3,800.
لديك قسطان قديمان بقيمة 300 و250.
وتريد طلبًا جديدًا قسطه 200.
هذه أرقام افتراضية للتوضيح، وليست توصية بنسبة إنفاق محددة.
اجمع الأقساط: 300 + 250 + 200 = 750.
ثم اجمعها مع الضروريات: 3,800 + 750 = 4,550.
يتبقى 450 قبل أي مصروف غير متوقع.
السؤال المفيد هنا ليس «هل أستطيع دفع 200؟»، بل «هل تكفيني 450 لبقية احتياجات الشهر إذا ظهر إصلاح أو موعد طبي أو تأخر الدخل؟».
أعد الحساب للشهر التالي أيضًا.
ربما ينتهي أحد القسطين، وربما تبدأ دفعة أخرى لم تكن ضمن الحساب.
إذا حسبت شهر الشراء فقط، فقد تبدو الخطة مريحة بينما يصعب تنفيذها لاحقًا.
استخدم الأرقام الفعلية من التطبيقات أو كشوف الحساب بدلًا من الذاكرة.
أنشئ سجلًا موحدًا بدل متابعة كل تطبيق منفردًا
اكتب لكل عملية اسم المزود، وتاريخ الشراء، والمبلغ المتبقي، وقيمة الدفعة، ويوم الاستحقاق، والحساب الذي سيُخصم منه.
أضف خانة توضح هل الدفع تلقائي، وأخرى للرسوم المحتملة.
رتّب السجل حسب الموعد الأقرب، ثم اجمع الدفعات التي تقع بين اليوم وموعد دخلك التالي.
يمكن تنفيذ هذا السجل في دفتر أو جدول بسيط.
أهميته أنه يكشف التداخل: دفعة يوم 5 وأخرى يوم 8 وثالثة يوم 12 قد تحتاج جميعها إلى رصيد موجود قبل الراتب التالي.
التنبيه على الهاتف يساعد على التذكر، لكنه لا يصنع رصيدًا غير موجود.
إذا كان دخلك متغيرًا، جرّب الحساب على شهر أقل دخلًا بدل أفضل شهر مرّ عليك.
لا تعتبر حد الشراء الذي يعرضه التطبيق ميزانية شخصية جاهزة.
الموافقة على طلب تمويل لا تثبت أن الطلب يناسب نفقاتك المقبلة أو أهدافك الأخرى.
أسئلة يجب حسمها قبل تأكيد الطلب
هل مجموع الدفعات يساوي السعر النقدي؟ هل توجد رسوم عند تمديد الموعد أو تغيير الخطة؟ متى يبدأ السداد؟ ما الذي يحدث إذا فشل الخصم التلقائي؟ وهل قد تُبلّغ بيانات السداد إلى جهة معلومات ائتمانية؟ تختلف الإجابات بحسب المزود والبلد والعقد؛ اطلبها مكتوبة عندما لا تكون واضحة.
تحقق أيضًا من الإرجاع.
لا تفترض أن إرسال السلعة إلى المتجر يلغي الأقساط في اللحظة نفسها.
راجع كيفية تسجيل الإرجاع ومن يتولى رد المبلغ، واحتفظ بإثبات التسليم ورقم الطلب والمحادثة.
إذا ظهر قسط أثناء معالجة الاسترداد، تواصل مع الجهة المعنية قبل تجاهله.
في الإمارات يركز الإطار الرسمي المتعلق بالائتمان قصير الأجل على الإفصاح عن إجمالي المبلغ ومواعيد السداد والرسوم وحقوق العميل.
استفد من ذلك في صياغة أسئلتك، مع الرجوع إلى شروط الجهة المرخصة التي تتعامل معها.
لا تنقل حكمًا تنظيميًا من دولة إلى أخرى باعتباره حقًا موحدًا في المنطقة.
هل التقسيط بدون فوائد مجاني دائمًا؟
لا.
قد تعني العبارة عدم إضافة فائدة في الخطة المحددة، لكنها لا تلغي تلقائيًا رسوم التأخير أو الخدمات أو تكاليف أخرى منصوصًا عليها.
القراءة الصحيحة تبدأ بتفاصيل العرض الكامل.
وإذا لم تجد إجمالي ما ستدفعه بسهولة، توقف حتى تحصل على توضيح يمكن الاحتفاظ به.
ماذا أفعل إذا اكتشفت أن الأقساط أكبر من قدرتي؟
أوقف المشتريات الجديدة مؤقتًا، وحدد الالتزامات القائمة حسب الاستحقاق.
تواصل مبكرًا مع المزود للاستفسار عن الخيارات المتاحة وتكلفتها، بدل قبول تعديل لا تفهمه.
لا تعالج قسطًا قديمًا بشراء جديد لمجرد أن التطبيق يعرض حدًا إضافيًا.
الهدف هو تقليل الالتزامات إلى مقدار تستطيع متابعته.
قبل الشراء المقبل، قارن خيار الدفع الكامل بخيار التقسيط على الورق.
إذا كان الشراء غير ضروري ولا يترك هامشًا مناسبًا لاحتياجاتك، فقد يمنحك الانتظار قرارًا أوضح.
القرار الجيد هو الذي تعرف فيه المبلغ والموعد وكيف ستدفعهما، حتى عندما لا يسير الشهر تمامًا كما خططت.
ورقة قرار قبل الشراء
قسّم الورقة إلى 3 خانات: حاجة الشراء، وقدرة السداد، وشروط الخطة.
في الأولى اكتب لماذا تحتاج السلعة الآن، وما البديل المتاح إذا انتظرت.
في الثانية اكتب رصيدك المتوقع يوم كل استحقاق بعد الضروريات والدفعات السابقة.
وفي الثالثة ضع الإجابات التي أخذتها من الشروط، لا من إعلان مختصر.
لنفترض أنك تريد هاتفًا بديلًا، لكن هاتفك الحالي يعمل ويحتاج إصلاحًا بسيطًا.
قارن تكلفة الإصلاح بالتزام الشراء الجديد، ثم اسأل هل توجد ضرورة عملية تستحق الفرق.
هذا لا يعني أن الإصلاح هو الاختيار الصحيح دائمًا؛ المقصود أن تفصل قرار الحاجة عن إغراء حجم القسط.
إذا شاركت ميزانية المنزل مع شخص آخر، ناقشا مجموع الالتزامات قبل الشراء، خصوصًا إذا سيُخصم القسط من حساب مشترك.
قد يرى كل شخص قسطه مقبولًا منفردًا، بينما تكون النتيجة المجمعة مختلفة.
استخدما سجلًا واحدًا لا يحتوي كلمات المرور أو بيانات البطاقة، ويكفي فيه المبلغ والتاريخ والمسؤول عن المتابعة.
بعد كل دفعة، حدّث المتبقي بدل حذف العملية من ذاكرتك.
وعندما ينتهي الطلب، تأكد من تسجيل السداد كاملًا قبل إعادة استخدام الخطة.
إذا حدث اختلاف، احتفظ بتأكيدات الدفع واطلب تفسيرًا.
المتابعة لا تحتاج إلى تطبيق خاص؛ تحتاج إلى مصدر أرقام واضح وعادة قصيرة تمنع الأقساط القديمة من الاختفاء من الحساب.
من نفس القسم
 هول ووودفورد يفوزان بنوبل الاقتصاد 2026.. ما الأبحاث التي كُرّمت؟
 ناسداك وأسهم الذكاء الاصطناعي: لماذا لا يروي المؤشر القصة كاملة؟
 دفعت لمحتال أو أرسلت بياناتك؟ هذه الخطوات الأولى قد تقلل الخسارة
 التضخم في دول منظمة التعاون الاقتصادي والتنمية يبلغ 4.3% في أغسطس 2026.. كيف تقرأ أثر الطاقة على ميزانية الأسرة؟

التعليقات (0)
لا توجد تعليقات بعد. كن أول من يشارك برأيه.
لإضافة تعليق، يرجى تسجيل الدخول أو إنشاء حساب. يمكنك قراءة التعليقات دون تسجيل الدخول.